Stand: 12. November 2026
Der erste Gast möchte einen Cappuccino, der zweite zahlt mit Karte, und der dritte fragt, ob du ihm den Bon per QR-Code geben kannst. Spätestens dann ist klar: Kassenführung ist kein Thema, das man sich für den ruhigen Dienstag aufhebt. Hier findest du die Regeln für deinen Betrieb, vom ersten Wechselgeld bis zur Frage, welche Daten du bei einer Kassen-Nachschau bereithalten solltest.
1. Was ist mit „Kassenpflicht“ überhaupt gemeint?
Im Alltag meint das Wort oft drei unterschiedliche Fragen. Wer sie auseinanderhält, spart sich beim Lesen schon den ersten Espresso.
| Frage | Was für Gastro- und Handelsbetriebe heute gilt |
|---|---|
| Muss ich meine Geschäftsvorfälle erfassen? | Ja. Aufzeichnungen müssen nachvollziehbar und vollständig sein. Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten. |
| Muss ich dafür eine elektronische Kasse kaufen? | Eine allgemeine Anschaffungspflicht besteht derzeit nicht. Eine offene Ladenkasse kommt grundsätzlich infrage, wenn du sie ordnungsgemäß führst. |
| Was gilt, wenn ich eine elektronische Kasse nutze? | Für elektronische Aufzeichnungssysteme mit Kassenfunktion gelten insbesondere die Vorgaben zur Einzelaufzeichnung, zur zertifizierten TSE, zur Belegausgabe und zur Mitteilung. |
§ 146 AO · § 146a AO · Kassensicherungsverordnung
2. Kommt die elektronische Kassenpflicht 2027 oder 2028?
In älteren Beiträgen steht häufig 2027. Dieses Datum stammt aus der politischen Ankündigung im Koalitionsvertrag. Inzwischen gibt es einen konkreten Regierungsentwurf. Der Bundestag hat ihn am 6. November 2026 erstmals beraten und an die Ausschüsse überwiesen. Antwort der Bundesregierung zur früheren Planung · Stand der parlamentarischen Beratung
Die Regierungsvorlage sieht eine neue elektronische Kassenpflicht ab 2028 vor. Sie knüpft an einen Gesamtumsatz von mehr als 100.000 Euro im Kalenderjahr an. Für Betriebe, die Bargeld annehmen und deren Barumsatz unter 12.000 Euro im Kalenderjahr liegt, enthält der Entwurf eine Ausnahme. Außerdem sind Übergangsregeln und Änderungen bei der Belegbereitstellung vorgesehen. Für den konkreten Starttermin eines Betriebs reicht es deshalb nicht, nur auf die Umsatzgrenze zu schauen. Regierungsentwurf, Bundestagsdrucksache 21/8867
Für deinen Betrieb heute: Richte dich nach den geltenden Regeln. Bei einer geplanten Anschaffung kannst du die Reform berücksichtigen. Ein Entwurf kann sich im Verfahren ändern. Die 100.000 Euro sind insbesondere keine aktuelle Freigrenze für die TSE einer bereits eingesetzten elektronischen Kasse. § 146a AO · Stand der parlamentarischen Beratung
3. Offene Ladenkasse: Wann reicht die Geldkassette?
Eine offene Ladenkasse ist eine Bargeldkasse ohne elektronische Aufzeichnung der Kassenvorgänge. Das kann eine Geldkassette oder eine einfache Schublade sein. Entscheidender als ihr Gehäuse ist, wie du Verkäufe, Ausgaben und den täglichen Bargeldbestand dokumentierst. Die Schublade zählt abends schließlich nicht von allein. § 146 AO · Anwendungserlass zu § 146 AO
Die Ausnahme von der Einzelaufzeichnung
Einzelaufzeichnungen sind grundsätzlich auch bei einer offenen Ladenkasse erforderlich. Das Gesetz enthält eine Zumutbarkeitsausnahme für den Barverkauf von Waren an viele unbekannte Personen. Sie gilt bei Verwendung eines elektronischen Aufzeichnungssystems im Sinne des § 146a AO nicht. Bei Dienstleistungen sind die Umstände des Einzelfalls wichtig. Ein Marktstand oder ein Foodtruck ist daher allein aufgrund seines Namens noch kein Fall für die Ausnahme. § 146 Abs. 1 AO · Anwendungserlass zu § 146 AO
Was am Tagesende zählt
Wenn die Tageseinnahmen zulässig über einen Kassenbericht ermittelt werden, ist der tatsächlich gezählte Bargeldendbestand die Grundlage. Der Bericht muss den Zusammenhang zwischen Anfangs- und Endbestand, Bareinnahmen, Barausgaben sowie Einlagen und Entnahmen nachvollziehbar machen. Halte Belege für Ausgaben und Geldbewegungen bereit. Kartenzahlungen führst du getrennt, denn sie verändern den Bargeldbestand nicht. Anwendungserlass zu § 146 AO
4. Elektronische Kasse: Was muss das System können?
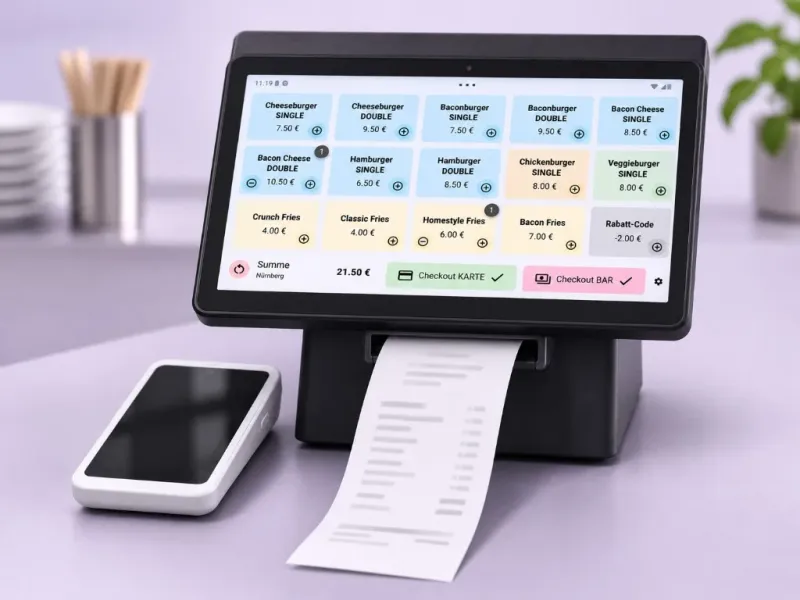
Auch ein Tablet oder Smartphone kann zusammen mit einer Kassen-App ein elektronisches Aufzeichnungssystem mit Kassenfunktion sein. Entscheidend ist der tatsächliche Einsatz. Bei einem solchen System müssen aufzeichnungspflichtige Vorgänge einzeln, vollständig, richtig, zeitgerecht und geordnet erfasst werden. Die digitalen Aufzeichnungen müssen durch eine zertifizierte TSE geschützt und für Prüfungen verfügbar gehalten werden. Mehr dazu im Ratgeber TSE und TSE-Kasse erklärt. § 146a AO · § 1 KassenSichV
TSE und Cloud-TSE
Die TSE sichert die Kassendaten gegen unbemerkte Manipulationen. Sie besteht aus einem Sicherheitsmodul, einem Speichermedium und einer digitalen Schnittstelle. Eine Cloud-TSE ist eine mögliche technische Umsetzung. Prüfe, welche zertifizierte Lösung dein Anbieter verwendet, welche Verbindung dein Setup benötigt und wie du die Daten exportierst. § 146a Abs. 1 AO · BMF-FAQ zu Kassensystemen
DSFinV-K und Datenexport
Die DSFinV-K beschreibt das standardisierte Format für den Export relevanter Daten elektronischer Kassensysteme mit Kassenfunktion. Ein PDF-Tagesbericht kann im Betrieb praktisch sein. Für eine Prüfung brauchst du zusätzlich die vorgeschriebenen maschinell auswertbaren Daten. Kläre vor einem Anbieterwechsel, wie du sowohl die Kassendaten als auch die TSE-Daten exportierst und künftig abrufen kannst. § 4 KassenSichV · BMF-FAQ zu Kassensystemen
5. Belegausgabepflicht: Braucht jeder Kaffee einen Bon?
Wer einen Geschäftsvorfall mit einem elektronischen System im Sinne des § 146a AO erfasst, muss dem Beteiligten den Beleg in unmittelbarem zeitlichem Zusammenhang ausstellen und zur Verfügung stellen. Das betrifft grundsätzlich auch einen kleinen Betrag und gilt unabhängig davon, ob der Gast bar oder mit Karte zahlt. Der Gast muss den Beleg nicht mitnehmen. Ein reiner Zahlungsnachweis aus dem Kartenterminal reicht als Kassenbeleg nur, wenn er die dafür erforderlichen Angaben enthält. Ausführlich im Ratgeber Belegausgabepflicht. § 146a Abs. 2 AO · § 6 KassenSichV · BMF-FAQ zur Belegausgabepflicht
Papierbon oder digitaler Beleg?
Nach geltendem Recht ist Papier möglich. Die elektronische Bereitstellung setzt die Zustimmung des Empfängers voraus und muss ihm den Zugriff auf den Beleg ermöglichen. Prüfe bei einer QR-Lösung deshalb auch, was ein Gast tatsächlich sieht und wie er den Beleg abrufen kann. Für bestimmte Verkäufe an viele unbekannte Personen kann die Finanzbehörde im Einzelfall eine Befreiung gewähren. Ein volles Festzelt ersetzt den Antrag nicht. § 146a Abs. 2 AO · § 6 KassenSichV
Was steht auf einem Kassenbeleg?
Zu den vorgeschriebenen Angaben zählen unter anderem Name und Anschrift des Unternehmens, Datum und Vorgangszeiten, Art und Menge beziehungsweise Umfang der Leistung, Transaktionsnummer, Beträge und steuerliche Angaben sowie Seriennummern von Kasse und TSE. Weitere technische Angaben ergeben sich aus § 6 KassenSichV. Prüfe vor dem ersten Verkauf einen Beleg aus deinem tatsächlichen Setup. § 6 KassenSichV
6. Kasse beim Finanzamt melden
Die Mitteilung für betroffene elektronische Systeme läuft über Mein ELSTER oder eine geeignete Schnittstelle. Die gesetzliche Frist beträgt grundsätzlich einen Monat nach Anschaffung oder Außerbetriebnahme. Auch gemietete und geleaste Systeme können unter die Mitteilung fallen. Bei der Mitteilung gibst du die Systeme je Betriebsstätte an. ELSTER verlangt bei einer Mitteilung grundsätzlich eine vollständige Aufstellung der Systeme dieser Betriebsstätte. Schritt für Schritt im Ratgeber Kassenmeldung über ELSTER. § 146a Abs. 4 AO · BMF-Schreiben zum Beginn der Mitteilungsverpflichtung · ELSTER-Formular
Praktisch für Restaurant und Foodtruck: Halte die Daten des Betriebs, die Angaben zum System, Kassen- und TSE-Seriennummern sowie das Anschaffungs- oder Außerbetriebnahmedatum griffbereit. Bei mobilen Einsätzen oder mehreren Standorten kläre die Zuordnung zur Betriebsstätte. Speichere die Übermittlungsbestätigung bei deinen Kassenunterlagen. ELSTER-Formular und Hinweise
7. Kassenführung im Alltag: Wo Fehler entstehen
Die meisten Rückfragen drehen sich um kleine Vorgänge, die im Stress schnell untergehen. Eine saubere Arbeitsroutine hilft mehr als der schönste Abschlussbericht.
| Situation | Was du im Betrieb organisieren solltest |
|---|---|
| Schichtbeginn | Anfangsbestand und Wechselgeld nachvollziehbar dokumentieren. |
| Bar oder Karte | Die passende Zahlungsart erfassen. Wenn eine Auswahl falsch war, die Korrektur im System nachvollziehbar erfassen. |
| Storno oder Erstattung | Vorgang mit der vorgesehenen Funktion korrigieren. Der ursprüngliche Eintrag und die Änderung müssen nachvollziehbar bleiben. |
| Einlage oder Entnahme | Geldbewegung getrennt vom Verkauf dokumentieren, etwa bei Wechselgeld, Bankeinzahlung oder einer Barausgabe. |
| Lieferplattform | Bestellwerte, Zahlungswege, Gebühren und Auszahlungen auseinanderhalten und die Abstimmung mit der Buchhaltung organisieren. |
| Schicht- oder Tagesende | Bargeld zählen, Soll und Ist abgleichen, Abweichungen dokumentieren und relevante Berichte verfügbar halten. |
Für Trinkgeld, Gutscheine, Pfand und Lieferplattformen lohnt sich ein festgelegter Ablauf mit der Buchhaltung. Je nach Sachverhalt unterscheiden sich die steuerliche Einordnung und die Aufzeichnung. Eine Zahlungsart und ein steuerlicher Erlös sind zwei verschiedene Dinge. § 146 AO · BMF-FAQ zu Kassensystemen
8. Was tun, wenn Internet, TSE oder Kasse ausfallen?
Samstag, 19 Uhr, zwanzig Leute in der Schlange. Natürlich genau jetzt. Für diesen Fall solltest du vorher wissen, ob nur das Internet weg ist, die TSE ausfällt oder die gesamte Kasse nicht mehr funktioniert. Davon hängt ab, welche Abläufe mit deinem System weiterhin möglich sind.
- Verbindung unterbrochen: Prüfe, welche Buchungen dein Setup offline erfasst und wie es sie anschließend überträgt. Kartenzahlung und Cloud-TSE können andere Verbindungsanforderungen haben als eine lokale Bestellung.
- TSE ausgefallen: Dokumentiere Grund und Zeitraum und veranlasse die Behebung. Wenn die Kasse weiter funktioniert, sind die weiterhin möglichen Aufzeichnungen vorzunehmen. Die Belegausgabepflicht bleibt grundsätzlich bestehen. Fehlende TSE-Angaben müssen beim Ausfall entsprechend behandelt werden.
- Kasse ausgefallen: Nutze den vorgesehenen Ersatzablauf und dokumentiere Zeitraum, Grund und die währenddessen erfassten Vorgänge. Bewahre vorhandene Nachweise auf.
Anwendungserlass zu § 146 AO · BMF-Anwendungserlass zu § 146a AO, Abschnitt zum Ausfall
9. GoBD, Verfahrensdokumentation und Aufbewahrung
Die GoBD betreffen den betrieblichen Umgang mit elektronischen Aufzeichnungen, Unterlagen und dem Datenzugriff. Deine Verfahrensdokumentation soll nachvollziehbar machen, wie das Kassieren, Korrigieren, Abschließen, Exportieren und Archivieren in deinem Betrieb tatsächlich abläuft. Halte darin auch fest, wer für welche Schritte zuständig ist und wie Änderungen an System oder Ablauf dokumentiert werden. BMF zu den GoBD und ihrer Aktualisierung
Bei der Aufbewahrung kommt es auf die Art der Unterlage an. § 147 AO sieht grundsätzlich zehn Jahre unter anderem für Bücher und Aufzeichnungen, acht Jahre für Buchungsbelege und sechs Jahre für sonstige erfasste Unterlagen vor. Der Fristbeginn richtet sich nach § 147 Abs. 4 AO. Laufende steuerliche Verfahren können eine längere Aufbewahrung erfordern. Digital geführte Unterlagen müssen unter den gesetzlichen Voraussetzungen weiterhin verfügbar, lesbar und maschinell auswertbar sein. § 147 AO
Vor einem Systemwechsel: Exportiere die relevanten Daten, dokumentiere den Wechsel und teste, ob du die alten Daten noch öffnen und für eine Prüfung bereitstellen kannst. Den alten Login erst als letzten Schritt aus der Aufgabenliste streichen. § 147 AO · BMF-FAQ zu Kassensystemen
10. Kassen-Nachschau: Was kann das Finanzamt sehen wollen?
Die Kassen-Nachschau kann während der üblichen Geschäfts- und Arbeitszeiten unangekündigt stattfinden. Sie kann sowohl elektronische Kassensysteme als auch die Aufzeichnungen einer offenen Ladenkasse betreffen. Die Finanzbehörde kann relevante Aufzeichnungen und Organisationsunterlagen anfordern sowie bei elektronischen Daten Einsicht oder einen Export verlangen. Unter den gesetzlichen Voraussetzungen kann sie zu einer Außenprüfung übergehen. § 146b AO
Im Betrieb sollte klar sein, wer Auskunft geben kann, wie der Bargeldbestand geprüft wird und wo Verfahrensdokumentation, Kassenberichte und Exporte liegen. Ein guter Test: Kann die Person an der Theke den zuständigen Ansprechpartner erreichen, auch wenn der Chef gerade mit dem Foodtruck unterwegs ist? § 146b AO
11. Praxis-Checkliste für Restaurant, Foodtruck und Marktstand
Vor dem ersten Verkauf
- Wähle eine Kassenform und lege fest, wie Einzelaufzeichnungen und tägliche Abschlüsse organisiert werden.
- Richte bei einer betroffenen elektronischen Kasse die zertifizierte TSE ein und teste einen Beispielverkauf mit Beleg.
- Prüfe Bar- und Kartenzahlung, Stornos, Belegausgabe sowie die verfügbaren Exporte.
- Prüfe die Mitteilung an das Finanzamt und dokumentiere den Ablauf für dein Team.
Im laufenden Betrieb
- Erfasse Kassenvorgänge vollständig. Trenne Zahlungsarten und dokumentiere Einlagen, Entnahmen und Korrekturen.
- Gleiche am Tagesende den Bargeldbestand mit deinen Aufzeichnungen ab.
- Halte Berichte und prüfungsrelevante Daten verfügbar. Teste den Export gelegentlich außerhalb des laufenden Geschäfts.
- Dokumentiere Ausfälle und aktualisiere die Unterlagen bei Geräte-, Standort- oder Systemwechseln.
§§ 146 bis 147 AO · Kassensicherungsverordnung · ELSTER-Formular
Häufige Fragen zur Kassenpflicht
Gilt die TSE erst ab 100.000 Euro Umsatz?
Nein. Die Umsatzgrenze gehört zum geplanten Gesetz. Für eine heute eingesetzte elektronische Kasse im Sinne des § 146a AO gelten die bestehenden TSE-Anforderungen. § 146a AO · Regierungsentwurf
Gilt die Belegausgabepflicht bei einer offenen Ladenkasse?
Die Pflicht nach § 146a Abs. 2 AO knüpft an die Erfassung mit einem elektronischen Aufzeichnungssystem an. Andere Pflichten, etwa zur Ausstellung einer Rechnung in bestimmten Fällen, können unabhängig davon bestehen. § 146a AO
Sind Kleinunternehmer grundsätzlich von den Kassenregeln befreit?
Die Kleinunternehmerregelung betrifft die Umsatzsteuer. Die Regeln zur Kassenführung und gegebenenfalls zur TSE und Belegausgabe beurteilst du nach den jeweiligen Vorschriften und deinem tatsächlichen Setup. § 19 UStG · §§ 146 und 146a AO
Darf ein Foodtruck mit einer offenen Ladenkasse arbeiten?
Grundsätzlich kommt sie nach aktuellem Recht infrage. Entscheidend ist, dass du die Aufzeichnungspflichten einhältst. Ob die Ausnahme von der Einzelaufzeichnung greift, hängt vom konkreten Verkauf ab. § 146 AO · Anwendungserlass zu § 146 AO
Dein nächster Schritt
Mach einmal einen kompletten Testlauf: Bestellung aufnehmen, kassieren, Beleg ausgeben, Bargeld abgleichen und die Daten exportieren. Wenn dein Team dabei weiß, was es tun muss, ist der erste volle Samstag ein Stück entspannter. Und der Espresso bleibt vielleicht sogar warm.
Wenn du gerade ein Setup für dein Restaurant oder deinen Foodtruck auswählst, schau dir Kassensoftware für die Gastronomie, Kassensysteme nach Branche und Preise und Laufzeiten an. Fragen zu Ausnahmen, Aufbewahrung oder der Zuordnung eines mobilen Betriebs klärst du am besten mit deiner Steuerberatung oder dem zuständigen Finanzamt.